عندما ينتقل الالتزام العقاري من طرف إلى آخر، تحتاج صياغة نموذج التنازل عن القرض العقاري إلى مراجعة دقيقة قبل تقديمها؛ لأن التنازل يرتبط بأطراف العقد، الالتزامات القائمة، وشروط الجهة الممولة، وعلى ذلك تظهر أهمية الاستشارة القانونية في قراءة العقد، فحص بنوده، تحديد الآثار المترتبة على التنازل، وإعداد المستندات بما يتوافق مع الحالة والأنظمة السعودية، وهو ما تحرص عليه شركة مشورتك للمحاماة والاستشارات القانونية.
جدول المحتوى
معنى التنازل عن القرض العقاري في النظام السعودي
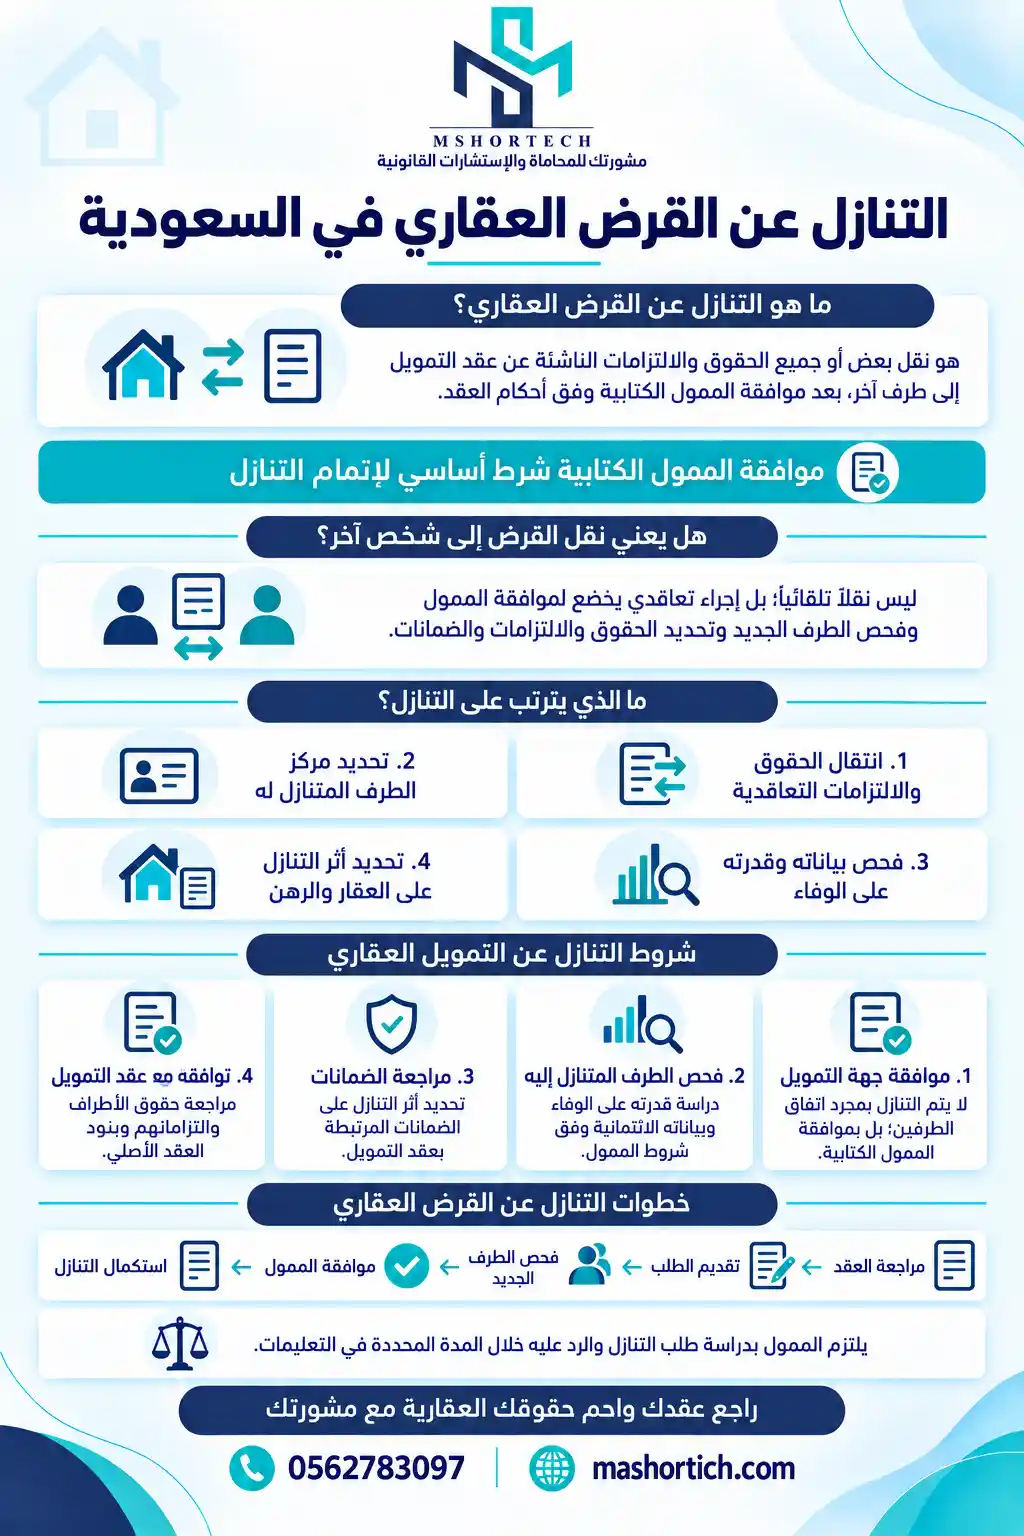
يقصد بالتنازل عن عقد التمويل نقل بعض أو جميع الحقوق والالتزامات الناشئة عن عقد التمويل إلى طرف آخر، بعد الحصول على موافقة الممول الكتابية وفق الأحكام المنظمة للعقد.
ويلتزم الممول بالنظر في طلب التنازل والرد عليه خلال المدة المحددة في التعليمات.
هل التنازل يعني نقل القرض إلى شخص آخر؟
يأتي نموذج التنازل عن القرض العقاري في سياق إجراءات تختلف عن مجرد نقل القرض إلى شخص آخر، إذ يرتبط الأمر بطبيعة العقد وموقف الجهة الممولة وكذلك الحقوق والالتزامات التي يراد نقلها، وتكون على النحو التالي:
1. انتقال الحقوق والالتزامات التعاقدية
يرتبط التنازل بنقل الحقوق أو الالتزامات الناشئة عن عقد التمويل إلى طرف آخر بعد الحصول على موافقة الممول الكتابية، مع تحديد الالتزامات التي يشملها التنازل وفق العقد والمستندات المعتمدة.
2. تحديد مركز الطرف المتنازل له
بعد موافقة الممول واستكمال الإجراءات المطلوبة، تحدد حقوق والتزامات الطرف المتنازل له وفق عقد التمويل، صيغة التنازل، والمستندات المعتمدة.
3. فحص بيانات الطرف المتنازل له
تخضع بيانات الطرف المتنازل له لمتطلبات الجهة الممولة وإجراءاتها المتعلقة بدراسة الطلب والقدرة على الوفاء بالالتزامات.
4. آثار التنازل على العقار والرهن
تتحدد الآثار المتعلقة بالعقار والرهن وفق طبيعة عقد التمويل والإجراء المعتمد بعد موافقة الممول واستكمال المتطلبات ذات الصلة.
ما الفرق بين التنازل عن عقد التمويل وتحويل المديونية بالسعودية؟
عند كتابة نموذج التنازل عن القرض العقاري، من الضروري التمييز بين التنازل عن عقد التمويل وتحويل المديونية، فكل إجراء يرتبط بوضع تعاقدي مختلف، وله متطلبات وآثار تختلف عن الآخر، نوضحه في الجدول التالي:
| وجه المقارنة | التنازل عن عقد التمويل | تحويل المديونية |
| المفهوم الأساسي | نقل العقد القائم نفسه والتزاماته من العميل الحالي إلى شخص آخر مُتنازَل له. | نقل الالتزام المالي من بنك إلى بنك آخر باسم نفس العميل لشروط أفضل. |
| الأطراف المعنية | ثلاثة أطراف وهم العميل الحالي – العميل الجديد – نفس جهة التمويل. | ثلاثة أطراف وهم العميل – جهة التمويل الحالية – جهة التمويل الجديدة. |
| تغير صاحب التمويل | نعم؛ يتغير العميل ويحل شخص آخر محله في ملكية الأصل والالتزام. | لا؛ يبقى العميل نفسه هو المسؤول، ويُستبدل الممول فقط. |
| أبرز الاستخدامات | بيع سيارة أو عقار مرهون لجهة تمويل دون الحاجة لكاش، أو نقل عقار لشخص آخر. | تقليل نسبة الفائدة، تخفيض القسط، أو إعادة جدولة الديون. |
| تقييم الائتمان (سمة) | يُقيم الائتمان للعميل الجديد للتأكد من قدرته المالية على تحمل العقد. | يُعاد تقييم الائتمان لنفس العميل بناءً على سياسات البنك الجديد. |
| الموافقة والإجراءات | تتطلب موافقة البنك الحالي على دراسة ملاءة العميل الجديد واشتراطات نقل الملكية. | تتطلب إصدار إخلاء طرف وشراء المديونية سدادًا مبكرًا من البنك الجديد. |
| تأثير هامش الربح | يستمر العقد بنفس بنوده أو يُعاد احتسابه حسب شروط العميل الجديد. | يتغير هامش الربح وتتغير فترة التمويل بناءً على عرض البنك الجديد. |
ما شروط التنازل عن التمويل العقاري بالسعودية؟
عند رغبة المستفيد في نقل التزامه التمويلي إلى شخص آخر، تظهر مجموعة من المتطلبات التي تحدد فرص إتمام التنازل ومساره النظامي، ويبدأ فهم هذه الخطوة من مراجعة عقد التمويل، شروط الجهة الممولة، والحقوق والالتزامات التي تنتقل إلى الطرف الجديد، والتي نذكرها كما يلي:
1. موافقة جهة التمويل
لا ينتقل عقد التمويل من المستفيد إلى طرف آخر بمجرد اتفاق الطرفين؛ إذ يتطلب التنازل موافقة الممول الكتابية وفق الأحكام الواردة في عقد التمويل العقاري النموذجي.
2. فحص وضع الطرف المتنازل إليه
ينبغي أن تخضع حالة الطرف الجديد لإجراءات جهة التمويل المتعلقة بالقدرة على الوفاء والبيانات الائتمانية، بما يتناسب مع عقد التمويل وشروط الممول.
3. مراجعة الضمانات المرتبطة بالتمويل
عند وجود ضمانات مرتبطة بعقد التمويل، يجب مراجعة أثر التنازل عليها وفق العقد والإجراءات المعتمدة لدى الممول.
4. توافق التنازل مع عقد التمويل
يجب فحص البنود الواردة في عقد التمويل الأصلي قبل تقديم الطلب؛ لأن العقد يحدد حقوق الأطراف والتزاماتهم وأيضًا الضمانات المرتبطة بالتمويل.
كيف أكتب نموذج التنازل عن القرض العقاري بالسعودية؟
عند إعداد نموذج التنازل عن التمويل العقاري يجب أن تعكس الصياغة حقيقة العلاقة بين صاحب التمويل والجهة الممولة والطرف الذي سينتقل إليه الالتزام، مع تحديد العقار والعقد والحقوق والالتزامات محل التنازل؛ وهنا تساعدك شركة مشورتك للمحاماة والاستشارات القانونية في مراجعة الصياغة وربطها بالوضع التعاقدي لكل حالة:
1. تحديد هوية الأطراف الملتزمة
يتضمن البند الأول إدراج بيانات المتنازل والمتنازل له، بالإضافة إلى رقم الهوية الوطنية ومقر الإقامة؛ لإثبات بيانات الأطراف وصفاتهم النظامية.
2. تدوين تفاصيل العقارات والتمويل
يشتمل هذا الجزء على ذكر رقم صك الملكية، رقم عقد التمويل الأصلي، قيمة المديونية المتبقية، ووصف العقار المرهون بدقة.
3. تحديد الحقوق والالتزامات
كما توضح الصياغة الحقوق والالتزامات التي يشملها التنازل، وما يرتبط بها من أقساط والتزامات تعاقدية، مع ربط نفاذ التنازل بموافقة الممول واستكمال الإجراءات المعتمدة.
4. تحديد تاريخ النفاذ والموافقة
يوضح النموذج تاريخ سريان التنازل، موافقة الممول، وتوقيعات الأطراف، وأي مستندات أو شروط مرتبطة بإتمام الإجراء.
ما نموذج تنازل عن القرض العقاري بين شخصين بالسعودية؟
تتطلب صياغة التنازل عن التمويل العقاري عناية دقيقة ببنود الاتفاق وحقوق والتزامات كل طرف، وهو ما يقدمه لك فريق شركة مشورتك للمحاماة بصياغة قانونية تتناسب مع تفاصيل معاملتك، إليك نموذج استرشادي للصياغة المقترحة:
أقر أنا/ ـــــــــــــــــــــــــــــ، هوية رقم (ــــــــــــــــــــ)، بصفتي الطرف الأول، بالتنازل عن حقوقي والتزاماتي المتعلقة بالتمويل العقاري المبرم مع جهة التمويل/ ـــــــــــــــــــــــــــــ، بموجب عقد التمويل رقم (ــــــــــــــــــــ) وتاريخ (ــــــــــــــــــــ)، والمتعلق بالعقار الواقع في ـــــــــــــــــــــــــــــ، لصالح السيد/ ـــــــــــــــــــــــــــــ، هوية رقم (ــــــــــــــــــــ)، بصفته الطرف الثاني.
ويقر الطرف الثاني برغبته في استكمال إجراءات نقل التمويل والالتزامات المرتبطة به، وقبوله بالشروط والأحكام التي تحددها جهة التمويل، على أن يصبح هذا التنازل نافذًا بعد الحصول على موافقة جهة التمويل واستكمال جميع الإجراءات النظامية اللازمة لنقل المديونية والحقوق المرتبطة بالعقار.
كما يقر الطرفان بأن هذا الاتفاق لا يُعد بحد ذاته نقلًا نهائيًا للتمويل أو إبراءً للطرف الأول من التزاماته تجاه جهة التمويل إلا بعد اعتماد عملية النقل رسميًا من الجهة الممولة واستكمال المتطلبات ذات الصلة.
الطرف الأول:
التوقيع:
الطرف الثاني:
التوقيع:
التاريخ:
كيفية تقديم طلب التنازل عن القرض العقاري في السعودية؟
عند التنازل عن القرض العقاري، تبدأ الإجراءات من مراجعة عقد التمويل وتحديد متطلبات الجهة الممولة، ثم إعداد نموذج التنازل وتقديمه لاستكمال دراسة الطلب، نستعرضها كما يلي:
- مراجعة عقد القرض العقاري، التأكد من البنود المرتبطة بالتنازل، وشروط الجهة الممولة لقبول انتقال الالتزام.
- تجهيز بيانات ومستندات طلب التنازل الخاصة بصاحب القرض والطرف المتنازل إليه والتمويل والعقار.
- إعداد وتقديم طلب التنازل وفق متطلبات الجهة الممولة، ثم استكمال الإجراءات عبر القناة المعتمدة لديها.
- دراسة طلب التنازل من الجهة الممولة، خصوصًا بيانات التمويل والطرف المتنازل إليه.
- استكمال الموافقة وتوثيق التنازل بعد شرح الإجراءات التي تتم بعد الموافقة، وكيفية توثيق انتقال الالتزام وفق الإجراءات المعتمدة.
كم يستغرق التنازل عن التمويل العقاري؟
تختلف مدة التنازل عن التمويل العقاري وفق تفاصيل المعاملة، فكل طلب يمر بمراحل تبدأ بالمراجعة وتنتهي باستكمال الموافقات والإجراءات المرتبطة بالتمويل والعقار، نذكرها على النحو التالي:
الإجراء | المرحلة | المدة المحددة | التوضيح |
| التنازل عن عقد التمويل | الرد على طلب التنازل | 10 أيام عمل | يلتزم الممول بالرد على الطلب، ويكون الرفض مسببًا. |
تحويل مديونية التمويل العقاري | تعبئة نموذج تحويل المديونية | 7 أيام عمل | تلتزم جهة التمويل البائعة بتعبئة النموذج من تاريخ تلقي طلب العميل. |
| تحويل مديونية التمويل العقاري | فترة العرض | 10 أيام عمل على الأقل | تكون فترة العرض الواردة في نموذج التحويل بهذه المدة على الأقل. |
تحويل مديونية التمويل العقاري | نقل الملكية بعد استكمال المتطلبات | 7 أيام عمل كحد أقصى | يتم نقل الملكية بعد موافقة جهة التمويل الجديدة واستكمال المتطلبات وتحرير الشيك المصرفي |
من أفضل محامي قضايا التمويل العقاري في السعودية؟
وراء كل تمويل عقاري مجموعة من الالتزامات والتفاصيل القانونية التي تحدد حقوق الأطراف وما يترتب عليهم من مسؤوليات، لذلك فإن التعامل معها لا يحتمل قراءة سطحية للعقد، ومن خلال خبرة قانونية متخصصة، تساعدك شركة مشورتك للمحاماة والاستشارات القانونية على فهم موقفك والتعامل مع القضايا والعقود المرتبطة بالتمويل العقاري وفق مسار قانوني واضح، ومن أبرز خدماتها:
1. قراءة العقد من زاوية قانونية
يحرص محامو قسم المدني برئاسة المستشار عبد العزيز القحطاني على فحص عقد التمويل وتحديد البنود التي ترتبط بالتزامات الأطراف وحقوقهم.
2. تحليل وضع الرهن العقاري
مراجعة المستندات المرتبطة بالعقار والرهن وربطها بالالتزام التمويلي للوصول إلى صورة قانونية واضحة.
3. إعداد المستندات والمذكرات
صياغة الطلبات، المخاطبات، والمذكرات القانونية بما يتناسب مع طبيعة المعاملة والنزاع.
4. التفاوض والتمثيل القانوني
تقديم استشارة مستنيرة، إلى جانب تمثيل قانوني في النزاعات المرتبطة بالتمويل والعقود العقارية.
5. متابعة الإجراءات القانونية
متابعة الإجراءات والمخاطبات ذات الصلة بالمعاملة، والتأكد من اتخاذ الخطوات القانونية المناسبة وفقًا لتفاصيل كل حالة.
الخاتمة
يمنحك إعداد نموذج التنازل عن القرض العقاري بصورة دقيقة أساسًا أوضح لتنظيم حقوق والتزامات أطراف التنازل وتفادي الإشكالات القانونية، إذًا تواصل معنا اليوم لصياغة النموذج ومراجعة تفاصيل حالتك بدقة تامة.
قد يهمك: صيغة وكالة ورثة
الأسئلة الشائعة
ماذا يحدث للرهن عند التنازل عن التمويل؟
عند التنازل عن التمويل، ينتقل الرهن تلقائيًا للبنك على الأصل بحق العميل الجديد، ولا يُفك إلا بعد سداد كامل المديونية وإبرام عقد جديد باسمه.
ماذا أفعل إذا رفض البنك التنازل عن القرض؟
يلتزم الممول بالنظر في طلب التنازل دون تعسف، والرد عليه خلال مدة لا تتجاوز 10 أيام عمل من تاريخ تقديمه، ويكون الرفض مسببًا عند عدم الموافقة.
هل ينقطع الدعم السكني عند التنازل عن القرض العقاري؟
يتوقف الدعم عن المتنازل، يعتمد استمراره للعميل الجديد على مدى استيفائه لشروط الاستحقاق الخاصة ببرامج صندوق التنمية العقارية ووزارة الإسكان السعودية.