حين يتحول قرار تملك العقار إلى التزام مالي طويل الأمد، تصبح معرفة حقوقك والضمانات النظامية جزءًا أساسيًا من القرار، وليس خطوة لاحقة، ويأتي نظام الرهن العقاري الجديد في السعودية؛ لتنظيم العلاقة بين أطراف التمويل العقاري، تحديد الحقوق والالتزامات، وآليات توثيق الرهن والتنفيذ عليه، ومن خلال خبرة شركة مشورتك للمحاماة والاستشارات القانونية، نوضح لك أهم أحكام النظام وإجراءاته بأسلوب مبسط يساعدك على فهم موقفك واتخاذ قرارك بثقة.
جدول المحتوى
ما هو نظام الرهن العقاري بالسعودية؟
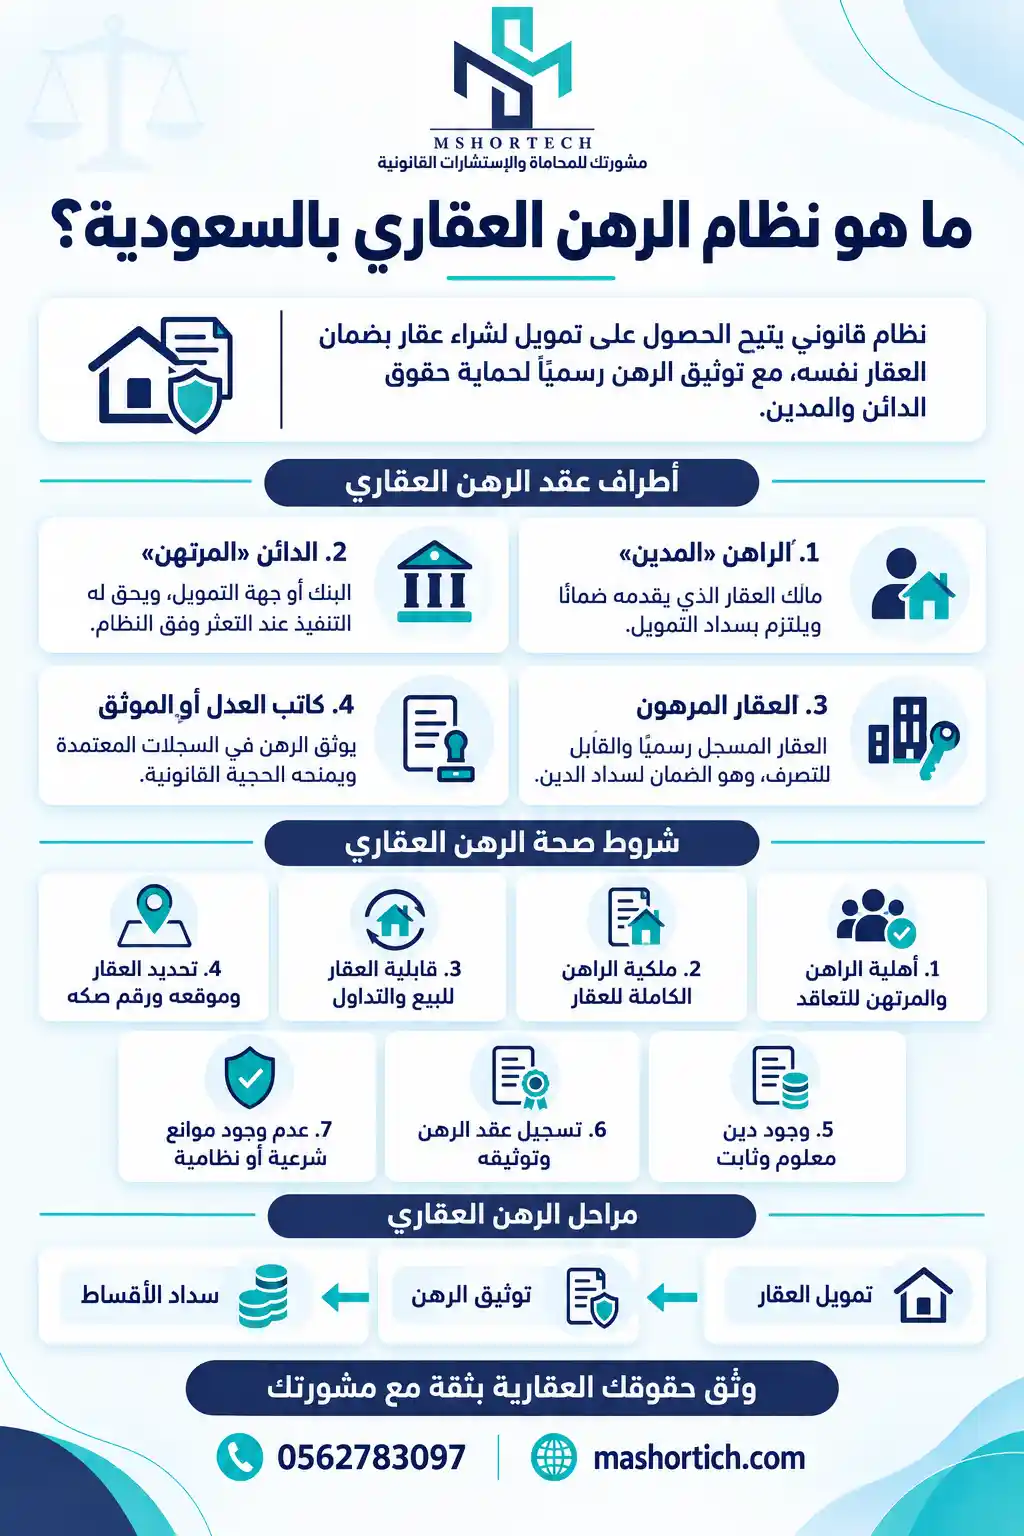
هو نظام قانوني وتنفيذي يتيح للمستفيد الحصول على تمويل مالي لشراء عقار بضمان هذا العقار نفسه للممول، فهو يوفر حماية قانونية متكاملة من أجل حفظ حقوق الدائن والمدين، بما في ذلك توثيق الرهن رسميًا وفق اللوائح والأنظمة السعودية.
من هم أطراف عقد الرهن العقاري؟
تتولى عدة أطراف أساسية مسؤولية إتمام عملية الرهن، حيث حدد النظام حقوق كل طرف و التزاماته، بهدف صحة التمويل والتوثيق الرسمي، وفيما يلي أبرز الأطراف والجهات ذات الصلة بإجراءات الرهن العقاري:
أولًا: الراهن “المدين”
هو الشخص الطبيعي الذي يقدم العقار المملوك له رسميًا كضمان للدين المترتب عليه، يكون التزامه الأساسي هو سداد الأقساط والتمويل المستحق وفق الجدول الزمني المحدد في عقد الرهن دون إخلال.
ثانيًا: الدائن
الجهة التمويلية أو البنك الذي يمنح التمويل للمدين مقابل وضع الرهن على العقار كضمان لاستيفاء حقوقه، وحق للمرتهن التنفيذ على العقار المستهدف وفق النظام في حال تخلف الراهن عن السداد.
ثالثًا: العقار المرهون “محل الرهن”
هو العين العقارية أو الأصل الذي يقع عليه الرهن؛ كي يكون ضامنًا لسداد مبلغ التمويل المحدد، يشترط فيه أن يكون مسجلًا رسميًا وموجود بالفعل وقابلًا للتعامل والتداول القانوني دون وجود موانع شرعية أو نظامية.
رابعًا: كاتب العدل أو الموثق
هي الجهة الرسمية المسؤولة عن إثبات الرهن العقاري وتوثيقه في السجلات المعتمدة لإعطائه الحجية القانونية أمام كافة الجهات، تضمن هذه الجهة صحة الإجراءات ومطابقتها للشروط والأنظمة التشريعية الصادرة للرهن العقاري.
ما شروط صحة الرهن العقاري في السعودية؟
تتطلب صحة عقد الرهن العقاري توافر مجموعة من المقومات والشروط القانونية التي نص عليها نظام الرهن العقاري من أجل نفاذ العقد وحماية حقوق أطرافه، وتتلخص أبرز الشروط الواجب استيفاؤها لسلامة الرهن قانونيًا في الآتي:
- أن يكون كلًا من الراهن والمرتهن متمتعًا بالأهلية القانونية والشرعية الكاملة للتصرف والتعاقد.
- كما يجب على العقار المرهون مملوكًا للراهن ملكية تامة ومستقرة وقت إبرام عقد الرهن.
- يصح بيع العقار وتداوله قانونًا، وغير محجوز عليه أو معلقًا على شرط يمنع التصرف.
- تحديد العقار المرهون تحديدًا نافيًا للجهالة بذكر موقعه وحدوده ورقم صكه الإلكتروني.
- أن يكون الرهن مقابل دين معلوم المقدار وثابت في الذمة أو مال يؤول إلى الثبوت.
- تسجيل عقد الرهن وتوثيقه رسميًا لدى الجهات المختصة مثل كتابة العدل أو الموثقين المعتمدين.
- عدم وجود موانع شرعية أو قانونية تحول دون رهن العقار أو التنفيذ عليه عند عدم السداد.
كيفية توثيق الرهن العقاري في السعودية؟
تمر إجراءات توثيق الرهن العقاري بمسار قانوني منسق؛ حتى تضمن إثبات الحقوق وتسجيلها في السجلات الرسمية بدقة متناهية، وتتلخص مراحل وإجراءات التوثيق النظامية المعتمدة في الآتي:
1. تقديم طلب التمويل العقاري
يبدأ المستفيد بتقديم طلب التمويل للجهة التمويلية المعتمدة مرفقًا به الصك الإلكتروني للعقار المطلوب رهنه، تقوم الجهة المسؤولة بدراسة السجل المالي والائتماني للعميل والتأكد من سلامة الصك وصلاحيته للرهن قانونيًا.
2. التقييم العقاري المعتمد
تتكفل الجهة التمويلية بتكليف تقييم عقاري معتمد؛ لتحديد القيمة السوقية العادلة للعقار المرهون بدقة، يهدف التقييم إلى ملائمة قيمة العقار لمبلغ التمويل المطلوب وتحديد نسبة التغطية المالية وحجم المخاطر المستقبلية.
3. إعداد وصياغة عقد الرهن
تحرير مسودة عقد الرهن العقاري وتضمين كافة البنود والالتزامات المالية والشروط الجزائية المتفق عليها بين الطرفين، يلتزم الطرفان بمراجعة الشروط بدقة؛ للتأكد من موافقتها لأحكام الأنظمة واللوائح التشريعية الصادرة بهذا الشأن.
4. التوثيق عبر البوابة الإلكترونية
يرفع الطلب والعقد عبر منصتي بورصة العقارات وسكني؛ لتسجيل الرهن وتهميش الصك العقاري إلكترونيًا، من أجل إثبات مرتبة الدائن المرتهن وحفظ حقوقه القانونية أمام كافة الجهات والرسميات الحكومية.
5. إصدار الصك المحدث
تكتمل إجراءات نظام الرهن العقاري بإصدار صك الملكية الإلكتروني المحدث مدونًا عليه وضع الرهن لصالح الجهة التمويلية الدائنة، يتم تسليم نسخة معتمدة للأطراف المعنية، مع إتاحة استعلام الحالة الإلكترونية للصك عبر المنصات العدلية الرسمية.
ما أنواع الرهن العقاري في السعودية؟
تتعدد أنواعه لتناسب تنوع الاحتياجات التمويلية والأهداف الاستثمارية سواء للأفراد أو المؤسسات، وفق ما حددته اللوائح والأنظمة الصادرة عن البنك المركزي السعودي ووزارة العدل، وتتنوع هذه الأشكال لتقديم حلول سداد ميسرة تضمن حقوق كافة الأطراف المتعاقدة وتتضح من الآتي:
نوع الرهن | التعريف | الميزة الرئيسية |
| الثابت (التقليدي) | تمويل بهامش ربح وقسط ثابت طوال الفترة. | استقرار مالي وسهولة تخطيط الميزانية. |
المتغير | تمويل تتغير فائدته وفق مؤشرات السوق. | الاستفادة من احتمال انخفاض الفوائد مستقبلًا. |
| السكني (المدعوم) | تمويل بالشراكة مع سكني” والصندوق العقاري. | الحصول على دعم مالي على أرباح التمويل. |
التجاري | رهن أصول تجارية (مباني أو أراضي) لجمع سيولة. | التوسع في المشاريع والاستثمارات التجارية. |
متى ينتهي الرهن العقاري؟
ينتهي وتزول آثاره القانونية على العين المرهونة بموجب أحكام النظام عند تحقق حالات محددة تؤدي إلى انقضاء التزام المدين أو انقضاء الرهن ذاته، تتلخص الأسباب والأوضاع القانونية التي تؤدي إلى إنهاء الرهن وإلغائه رسميًا في الآتي:
سداد كامل الدين التمويلي
ينقضي نظام الرهن العقاري تلقائيًا عند وفاء المدين بكامل مبلغ التمويل والالتزامات المالية المستحقة عليه لصالح الجهة التمويلية.
يقيد هذا الانقضاء رسميًا بإصدار فك الرهن وتحديث حالة الصك العقاري لدى كتابة العدل.
تنازل الدائن المرتهن عن الرهن
ينتهي الرهن في حال إسقاط الجهة التمويلية المرتهنة لحقها في الرهن صراحةً وإبراء ذمة العقار، مع بقاء الدين الأصلي في ذمة المدين، يتم هذا التنازل بإجراء رسمي يثبت فى السجلات العدلية المعتمدة.
هلاك العقار المرهون بالكامل
يزول الرهن العقاري إذا تعرض الأصل المرهون للتلف أو الهلاك الكلي لسبب لا يد للطرفين فيه كالكوارث، في هذه الحالة ينتقل حق المرتهن التمويلية للتعويضات الصادرة أو مبالغ التأمين المترتبة على العقار.
بيع العقار وإعادة السداد
ينتهي الرهن عند بيع العقار المرهون بموافقة الدائن أو عبر التنفيذ القضائي لاستيفاء الدين من ثمن البيع، يفك الرهن فور سداد التمويل القائم وتسوية المستحقات المالية الناتجة عن عملية البيع رسميًا.
ما الفرق بين الرهن العقاري والتمويل العقاري في السعودية؟
يخلط الكثيرون بين مفهومي الرهن العقاري والتمويل العقاري في السوق السعودي رغم وجود اختلافات جذرية وجوهرية بينهما من الناحية القانونية والتشغيلية، يستعرض الجدول التالي الفروق الأساسية بين المفهومين لتوضيح طبيعة كل منهما كالتالي:
وجه المقارنة | التمويل العقاري | الرهن العقاري |
| المفهوم الأساسي | عقد أو اتفاق مالي يحصل بموجبه المستفيد على سيولة مالية لشراء أو بناء عقار. | عقد ضمان قانوني يقدم فيه العقار للجهة الممولة؛ لسداد التمويل. |
الهدف الرئيسي | توفير السيولة والتمويل اللازم لتملك أو تطوير العقار. | توفير الحماية والأمان المالي للدائن لاستيفاء حقه في حال العجز عن السداد. |
| الجهة والعملية | عملية تمويلية إقراضية تتم بين المستفيد والجهة التمويلية. | إشهار وتوثيق قانوني وعدلي يوضع على صك الملكية الخاص بالعقار. |
النتيجة والنتيجة | التزام المشتري بدفع أقساط مالية محددة وفق جدول زمني. | تهميش الصك بحظر التصرف في العقار أو نقله إلا بموافقة المرتهن أو فك الرهن. |
من هو أفضل محامي قضايا الرهن العقاري في السعودية؟
يستلزم نظام الرهن العقاري اللجوء إلى خبرة قانونية قادرة على الترافع والتعامل مع تعقيدات العقود والمنازعات التمويلية أمام المحاكم واللجان القضائية، وتبرز شركة مشورتك للمحاماة والاستشارات القانونية كاختيار رئيسي يقدم حلولاً شاملة للعملاء وهي التالي:
خبرة وتخصص طويل في الأنظمة العقارية
يتمتع فريق محامين قسم المدني والذي يشرف عليهم المستشار عبد العزيز القحطاني، بالخبرة الطويلة والمعرفة السديدة بكافة لوائح وأنظمة الرهن والتمويل العقاري في المملكة.
هذا الفهم الدقيق، ساعد على تقديم استشارات قانونية محكمة تحمي مصالح العملاء وتمنع النزاعات التمويلية المستقبلية.
صياغة ومراجعة العقود التمويلية
تقديم خدمة إعداد ومراجعة عقود الرهن والتأكد من خلوها من الشروط المجحفة أو الثغرات القانونية.
تهدف هذه الخدمة إلى صحة مطابقة العقد للأنظمة العدلية والتنفيذية وحماية حقوق أطراف العملية.
التمثيل والترافع القضائي الفعال
يتولى الترافع والدفاع عن موكليه أمام المحاكم العامة والتنفيذية ولجان الفصل في المنازعات التمويلية، حيث يسعى دائمًا الوصول إلى أفضل أحكام وتسويات قانونية تضمن استرداد أو حماية حقوق موكليها.
الاستشارات الإلكترونية السريعة
كما يوفر خدمات استشارية مرنة وسريعة، تتيح للعملاء الحصول على الرأي القانوني المناسب في الوقت المطلوب، تساعد هذه الاستشارات المستثمرين والأفراد في اتخاذ قرارات تمويلية آمنة دون المخاطرة بأصولهم العقارية.
الخاتمة
يمنحك نظام الرهن العقاري القوة القانونية والتمويلية لتحويل طموحك إلى أصل استثماري ثابت؛ تواصل اليوم فورًا مع خبراء شركة مشورتك للمحاماة والاستشارات القانونية لحماية حقوقك واستثمار مستقبلك بأمان ويقين.
قد يهمك: عقوبة التشهير في السعودية
الأسئلة الشائعة
هل يجوز رهن العقار أكثر من مرة؟
نعم، يجوز رهن العقار نفسه لأكثر من مرتهن بشرط استيفاء الحقوق حسب أسبقية القيد والتسجيل لدى كتابة العدل.
من يتحمل رسوم تسجيل الرهن في السعودية؟
يتحمل الراهن رسوم التوثيق والتسجيل قانونًا ما لم يتفق الطرفان في عقد التمويل العقاري صراحةً على خلاف ذلك.
ماذا يحدث للعقار إذا تعثر صاحب التمويل؟
يمنح التنفيذ القضائي فرصة للسداد، وفي حال الاستمرار بالتعثر يباع العقار بالمزاد العلني لاستيفاء الدين وتسوية مستحقات الدائن.