قبل توقيع عقد التمويل، تأتي شروط القرض العقاري في مقدمة التفاصيل التي تستحق المراجعة؛ فالموافقة عليه لا تتعلق بقيمة المبلغ وحدها، بل ترتبط بمتطلبات المتقدم، العقار محل التمويل، القدرة على السداد، وما ينشأ عن العقد من التزامات، هنا تأتي أهمية قراءة الشروط وفهم آثارها قبل اتخاذ القرار، وتتناول شركة مشورتك للمحاماة والاستشارات القانونية هذه الجوانب ضمن طرح قانوني واضح ومباشر.
جدول المحتوى
ما هو القرض العقاري في السعودية؟
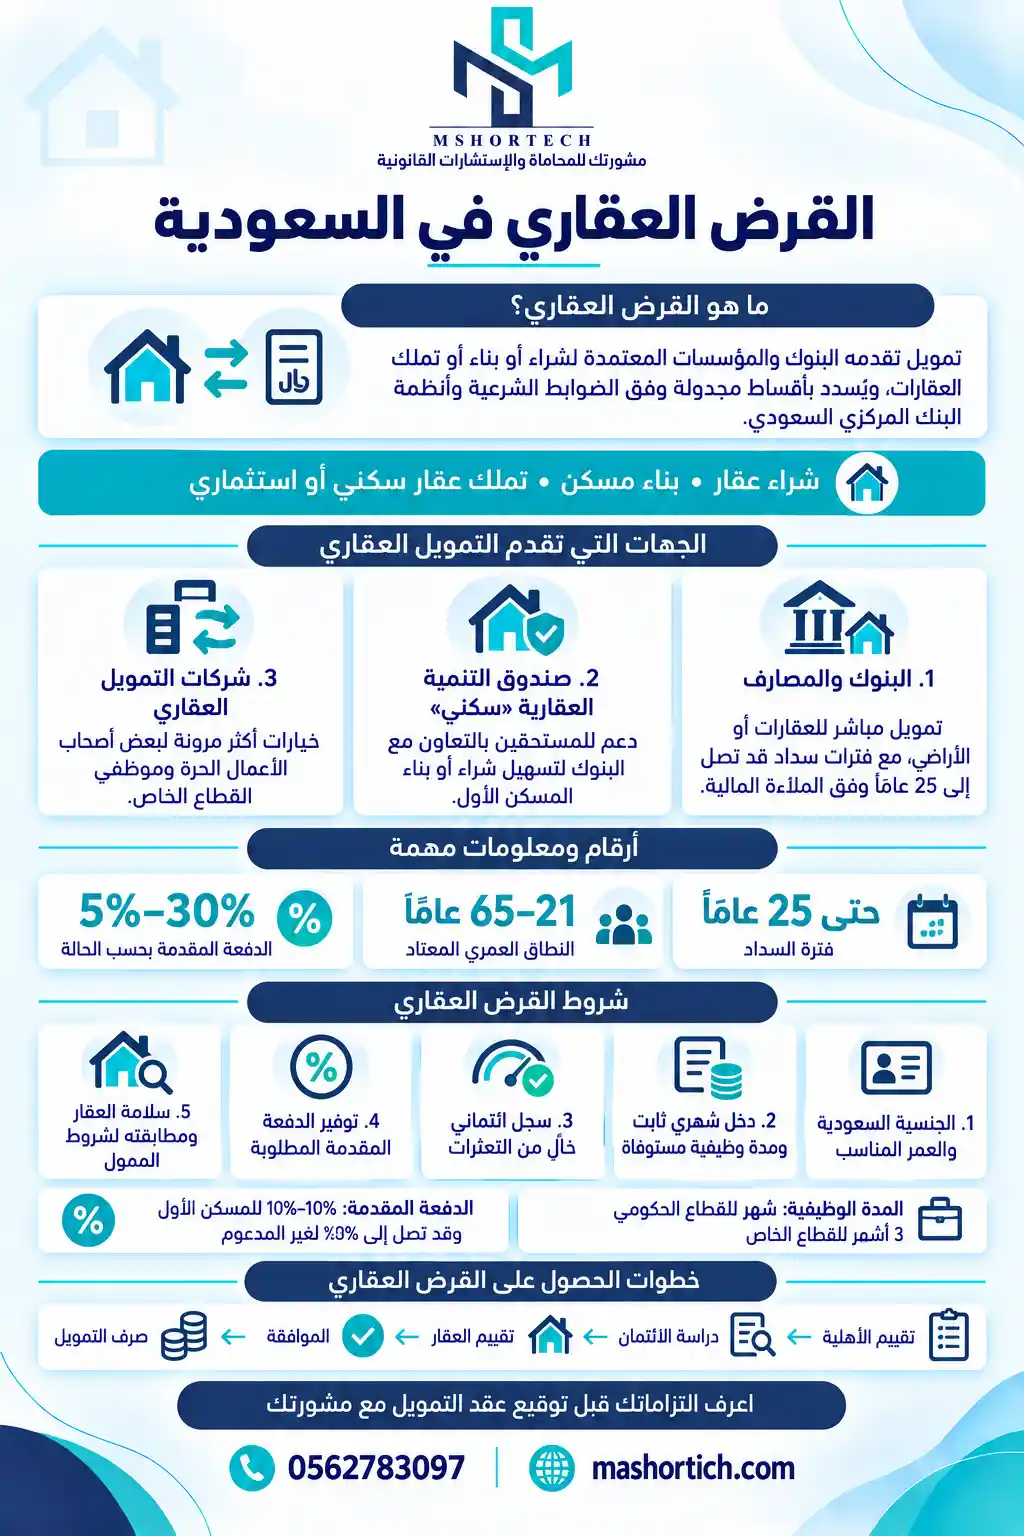
هو تمويل مالي تُقدمه البنوك والمؤسسات التمويلية المعتمدة للمواطنين، يخصص لشراء، بناء، أو تملك العقارات السكنية والاستثمارية، ويسدد على دفعات مجدولة وفق الضوابط الشرعية وأنظمة البنك المركزي السعودي.
من الجهات التي تقدم القروض العقارية في السعودية؟
تتعدد الجهات المعتمدة لتقديم التمويل العقاري في المملكة تحت مظلة البنك المركزي السعودي؛ للتأكد من استيفاء شروط التمويل العقاري، وتتنوع كالتالي:
1. البنوك التجارية والمصارف
تقدم القروض العقارية المباشرة لشرائها سواء كانت مكتملة أو أراضي، وتتميز بتقديم مبالغ تمويلية مرتفعة وفترات سداد تصل إلى 25 عامًا وتكون حسب الملاءة المالية للمتقدم وتطبيق شروط القرض العقاري.
2. صندوق التنمية العقارية (برنامج سكني)
يتخصص في تقديم الدعم المالي وتحمل الفوائد أو الأرباح عن المواطنين لمستحقي الدعم السكني، بالتعاون مع البنوك؛ لتسهيل الحصول على تمويلات مدعومة لشراء أو بناء المسكن الأول.
3. شركات التمويل العقاري المتخصصة
تعتبر خيارًا يناسب الفئات التي لا تتوافق شروطها بالكامل مع متطلبات البنوك التقليدية، مثل أصحاب الأعمال الحرة أو بعض القطاعات الخاصة، حيث توفر مرونة أكبر في إثبات الدخل والاشتراطات.
ما شروط القرض العقاري في السعودية؟
تتطلب دراسة طلب التمويل على مجموعة من المعايير المالية والائتمانية التي تحدد مدى ملاءمة المتقدم للتمويل، ومن أبرز هذه المعايير:
- أن يكون سعودي الجنسية، ولا يقل عمره عن 21 عامًا ولا يزيد عن 65 عامًا عند سداد آخر قسط.
- توفر دخل شهري ثابت يغطي القسط المستقطع، مع استيفاء المدة الوظيفية المطلوبة وتكون شهر للقطاع الحكومي، وثلاث أشهر للقطاع الخاص.
- خلو السجل الائتماني (سمة) من التعثرات المالية الحالية، وعدم تجاوز نسبة الاستقطاع الإجمالية للحدود المسموح بها.
- توفير الدفعة المقدمة المطلوبة نقديًا لشرائه، وتتراوح ما بين 5% إلى 10% للمسكن الأول، وتصل إلى 30% لغير المدعوم.
- أن يكون العقار سليمًا إنشائيًا، مكتمل البناء أو ضمن مشاريع البيع المرخصة، ومطابقًا لكافة شروط التمويل العقاري المعتمدة لدى جهة الممولة.
ما الفرق بين التمويل العقاري المدعوم وغير المدعوم؟
يمثل الدعم الحكومي الفرق الأساسي بين النوعين، حيث يتحمل صندوق التنمية العقارية جزءً من الفوائد أو كلها في التمويل المدعوم، بينما يتحمل العميل كافة التكاليف في غير المدعوم، نستعرض التفاصيل في الجدول التالي:
وجه المقارنة | التمويل العقاري المدعوم | التمويل العقاري غير المدعوم |
دعم أرباح القرض | تدعمه الدولة، تتحمل الأرباح كليًا أو جزئيًا بنسبة تصل إلى 100%. | لا يوجد أي دعم، ويتحمل العميل الأرباح كاملة. |
| الفئة المستهدفة | المواطنون المستحقون المدرجون في قوائم سكني أو صندوق التنمية. | جميع الأفراد مثل مواطنين ومقيمين، ممن تتوافر فيهم شروط البنك. |
| الفائدة | منخفض أو معفى منه بحسب مستوى دخل المستفيد. | يخضع لسعر الفائدة السائد في السوق، وتحدده الجهة التمويلية. |
شروط الاستحقاق | تتطلب التسجيل في برامج الدعم الحكومي واستيفاء شروط الاستحقاق. | تخضع لسياسة وشروط المقدرة المالية للجهة التمويلية فقط. |
| الجهات المقدمة | الجهات التمويلية الشريكة مع صندوق التنمية العقارية أو سكني. | البنوك وشركات التمويل العقاري كافة بشكل مباشر. |
كيف يؤثر الراتب والالتزامات في استحقاق القرض العقاري؟
يشكل صافي الراتب وحجم الالتزامات الشهرية القائمة المعيار الأساسي؛ لتحديد القدرة التمويلية للعميل وقيمة الدعم المستحق، ويتجلى هذا التأثير في الآتي:
- تحديد حد التمويل الأقصى بناءً على الدخل الشهري؛ للتأكد من عدم تجاوز الأقساط للحد المالي المسموح به.
- خفض قيمة القرض المتاح كلما زادت الالتزامات القائمة، مثل القروض الشخصية أو أقساط البطاقات الائتمانية؛ لتقليل المخاطر الائتمانية.
- احتساب نسبة الاستقطاع المسموح بها قانونًا من البنك المركزي السعودي والتي تحدد القسط الشهري الممكن اقتطاعه من صافي الراتب.
- اشتراط خلو السجل الائتماني من التعثرات، وعدم إعاقة إتمام إجراءات التمويل العقاري في المملكة والقبول النهائي للطلب.
كم تبلغ الدفعة الأولى للقرض العقاري بالسعودية؟
تختلف نسبة الدفعة الأولى المطلوب توفيرها نقديًا بحسب متطلبات وشروط القرض العقاري، الجهة الممولة، نوع التمويل، ومدى استحقاق المتقدم للدعم السكني، وتتحدد وفق الآتي:
- تبلغ 5% من قيمة العقار كحد أدنى عند شراء المسكن الأول للمواطنين المستحقين للدعم.
- تصل إلى 10% من قيمته في حال عدم الاستفادة من برامج الدعم السكني للمسكن الاول.
- ترتفع إلى 30% من القيمة عند شراء المسكن الثاني أو العقارات الاستثمارية والتجارية.
- تتأثر هذه النسب بقرار البنك وتقييم العقار للتحقق من ملاءمة المتقدم وإتمام المبادرة التمويلية.
ما المستندات المطلوبة للحصول على قرض عقاري؟
تتطلب معايير قبول طلب التمويل وفق شروط القرض العقاري بالسعودية؛ تقديم ملف مستندات متكامل يُثبت الوضع المالي للعميل والنظامي للعقار، وتشمل الآتي:
1. الهوية والوثائق الشخصية
إرفاق بطاقة الهوية الوطنية السارية، وإثبات الحالة الاجتماعية، مع تعبئة طلب التمويل العقاري المعتمد لدى جهة التمويل.
2. المستندات المالية والوظيفية
خطاب تعريف رسمي بالراتب موضحًا به البدلات وتاريخ الالتحاق وشهادة مدد وأجور من التأمينات الاجتماعية للقطاع الخاص، مع كشف حساب بنكي لآخر 3 أشهر.
3. مستندات العقار المراد تمويله
صورة طبق الأصل من صك الملكية الإلكتروني، ورخصة البناء النافذة، وصورة هوية المالك؛ بالإضافة إلى المساحة العقارية المعتمدة.
4. مستندات الدعم والأعمال الحرة
القوائم المالية والسجل التجاري لأصحاب المنشآت، أو وثيقة الاستحقاق السكني الصادرة من وزارة الإسكان للمستفيدين من الدعم الحكومي.
5. التقرير القانوني وصحة العقود
وثيقة فحص وتدقيق للسلامة القانونية للمنشأة وصك الملكية، حيث يتولى المحامي العقاري في شركة مشورتك للمحاماة صياغتها ومراجعتها؛ للتأكد من خلو العقار من أي نزاعات أو قيود تعيق قبول الطلب.
هل تختلف شروط القرض العقاري حسب حالة المتقدم؟
نعم، تختلف الشروط حسب القطاع الوظيفي، مستوى الدخل، والتصنيف الائتماني لكل متقدم لقياس القدرة على السداد، وتتوزع كالتالي:
القطاع الحكومي والعسكري
تحظى هذه الفئة بمرونة أكبر في اشتراطات الراتب وحساب الدفعة الأولى، مع اكتفاء الجهات الممولة بمدة خدمة قصيرة تبدأ من شهر واحد.
القطاع الخاص
يُشترط أن تكون جهة العمل معتمدة لدى البنك، مع قضائه مدة خدمة لا تقل عن 3 إلى 6 أشهر، وتقديم شهادة المدد وأجور رسمية.
أصحاب الأعمال الحرة والأنشطة التجارية
يتطلب استحقاقهم تقديم كشوفات حساب بنكية لآخر عامين، سجل تجاري ساري، وقوائم مالية تدل على استقرار الدخل لتقييم استحقاقهم للتمويل.
المواطنون المتقاعدون
تخضع هذه الفئة لحد أقصى لسن السداد وهي 70 عامًا، مع احتساب التمويل المتاح بناءً على صافي المعاش التقاعدي الثابت.
مستحقو الدعم السكني
يستفيدون من تسهيلات استثنائية تشمل تخفيض الدفعة الأولى إلى 5% للمسكن الأول، وتتحمل الدولة الفوائد المترتبة وفق شروط البرنامج.
أفضل شركة محاماة لقضايا التمويل العقاري في السعودية
عند تشابك شروط القرض العقاري مع الالتزامات النظامية، تصبح الحماية القانونية جزءًا أساسيًا من أي خطوة تمويلية، على ذلك تتجلى شركة مشورتك للمحاماة والاستشارات القانونية بخبرة متخصصة في قضايا التمويل العقاري، متابعة حقوق العملاء والتحقق من صحة الإجراءات، وشروط القروض وفق الأنظمة ذات الصلة، ومن أبرز ما تقدمه:
- التدقيق في بنود العقود والتأكد من توافقها مع لوائح البنك المركزي السعودي وخلوها من أي بند تعسفي.
- تسوية النزاعات المالية المتعلقة بالتأخير في الأقساط أو إعادة احتساب الدفعة المقدمة للتمويل العقاري والتواصل المباشر مع الجهات الممولة.
- الترافع القانوني الاحترافي أمام اللجان المصرفية والمحاكم المختصة لحماية المستحقين والمقترضين عند نشوب أي خلاف تعاقدي.
- تقديم تقييم قانوني سريع وسري للملفات والوثائق العقارية قبل توقيع عقود التمويل العقاري.
- التأكد من صحة الصكوك الإلكترونية وأيضًا الوضع النظامي للصك، وعدم وجود رهن مفاجئ أو نزاع ملكية يعرقل التمويل.
قد يهمك: نموذج التنازل عن القرض العقاري
الخاتمة
إن استيفاء شروط القرض العقاري بالشكل الصحيح يختصر عليك الكثير من الوقت ويجنبك مخاطر التأخير أو رفض الملف؛ اتخذ القرار الصائب اليوم واضمن استعداد وثائقك معنا عبر حجز جلسة استشارية فورية.
قد يهمك: صيغة وكالة ورثة
الأسئلة الشائعة
هل استطيع أخذ قرض عقاري وعندي قرض شخصي؟
نعم، بشرط ألا تتجاوز التزاماتك المالية الشهرية إجمالي نسبة الاستقطاع المحددة قانونًا من البنك المركزي وهي 65% من صافي الراتب.
كم مدة سداد القرض العقاري؟
تصل مدة السداد إلى 25 سنة كحد أقصى، وتتحدد بناء على العمر والقدرة التمويلية وهيكلة الأقساط قبل الوصول لسن التقاعد.
ماذا يحدث عند عدم سداد القرض العقاري؟
يُدرج الاسم في سمة للتعثر، وتفرض غرامات تأخيرية، وتتخذ الجهة الممولة إجراءات قانونية مقررة للتنفيذ على العقار المرهون؛ لاستيفاء الحقوق.